
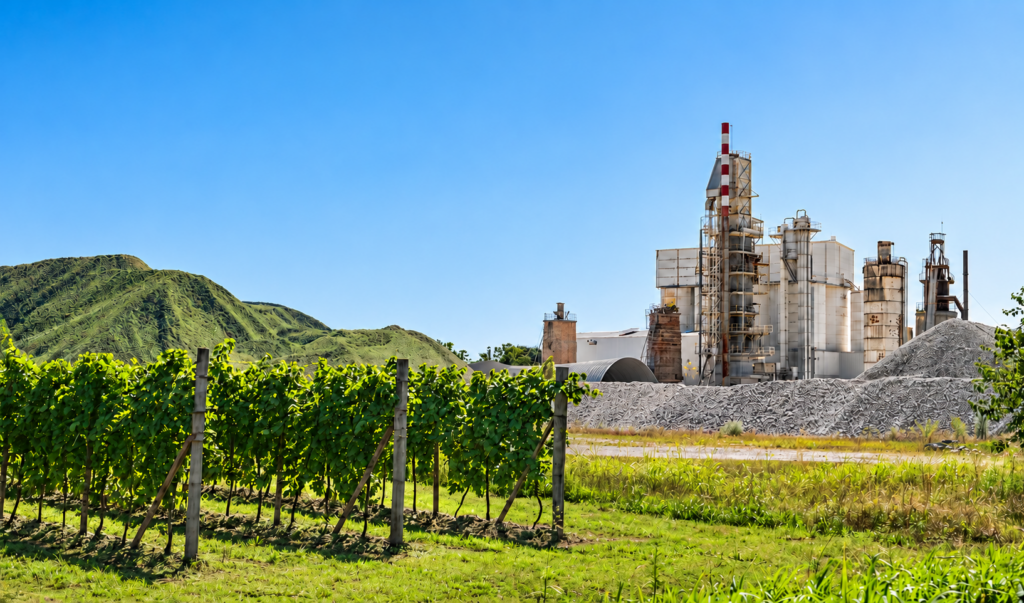
El principal factor de emisión en la fabricación del cemento proviene de la calcinación de la piedra caliza para obtener clínker.
El Acuerdo de París estableció la necesidad urgente de reducir las emisiones de gases efecto invernadero (GEI) al 2100, para evitar un calentamiento global mayor a 2 grados Celsius. La industria del cemento de acuerdo a los inventarios existentes es responsable del 8% de estas emisiones. Existe la necesidad de reducir al 50% las emisiones al año 2030 y ser carbono neutral al 2050.
En el Perú, las exigencias regulatorias y la adopción de la Hoja de Ruta de la Industria del Cemento al 2030, impulsada por la Asociación de Productores de Cemento (ASOCEM) y por Federación Interamericana del Cemento (FICEM), han impuesto la meta de reducir la intensidad de emisiones a 520 kg de CO2 por tonelada de material cementicio. Lo que se requiere, de hecho, es reemplazar progresivamente los insumos fósiles y descarbonizar el proceso térmico del clínker.
La supervisión de estos compromisos debe articularse con el Ministerio del Ambiente (MINAM), a través de la plataforma Huella de Carbono Perú, que propone garantizar la medición rigurosa de las emisiones de Alcance 1 y Alcance 2.
«La industria del cemento es responsable del 8% de las emisiones GEI. Existe la necesidad de reducir al 50% las emisiones al año 2030 y ser carbono neutral al 2050»
Mitigación y circularidad en la cadena de valor
Para lograr la descarbonización operativa, las industrias cementeras aplican estrategias clave de economía circular:
- Sustitución de clínker. Incorporación de adiciones minerales como puzolana, escoria y arcillas calcinadas.
- Uso de combustibles alternativos. Valorización energética de residuos industriales y agrícolas para sustituir combustibles fósiles.
- Eficiencia energética. Optimización tecnológica en hornos térmicos y molinos para reducir la huella de carbono por tonelada.
Acciones en marcha
Los cementos que producen las empresas peruanas cumplen con todas las normas técnicas nacionales, garantizando calidad y eficiencia en el uso de insumos. Aunque no existe una normativa oficial para clasificar un cemento como ecoamigable, de hecho, su menor contenido de clínker y la adición de puzolana reducen significativamente el impacto ambiental en comparación con un cemento Portland tradicional. En ese sentido, en el mercado local, las empresas operadoras (UNACEM, Pacasmayo y Yura) han desplegado acciones concretas alineadas a sus metas ESG:
- UNACEM. A través de sus operaciones y su brazo energético (Celepsa), impulsa un plan con meta de 500 kg CO2eq/t al 2030. Destaca la optimización del factor clínker, el suministro eléctrico de fuente 100% renovable y hasta la medición de huella de carbono de sus filiales como UNICON.
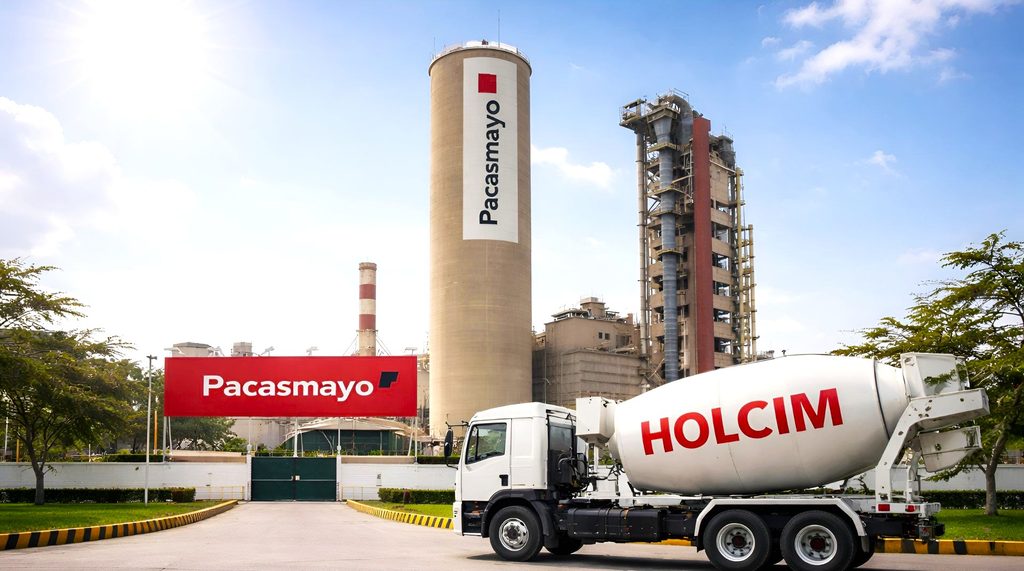
- Cementos Pacasmayo. Apunta a que más del 90% de sus ventas correspondan a cementos adicionados (puzolánicos) al 2030. Además, desarrolla el coprocesamiento con biomasa y combustibles alternos para cubrir el 20% de su matriz energética, junto a una eficiencia energética menor a 3,400 MJ/t de clínker.
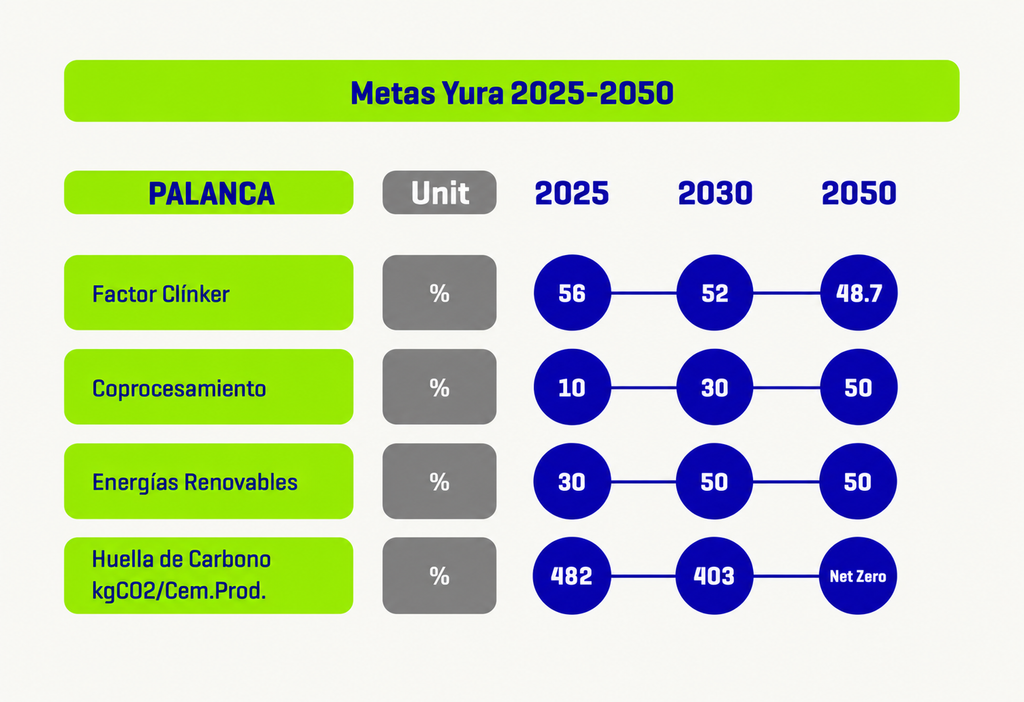
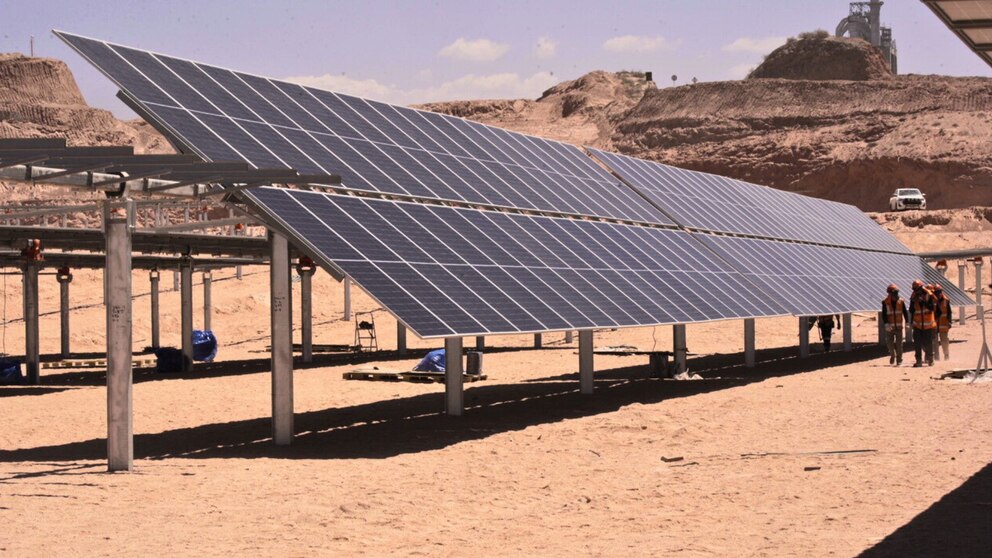
- Yura. El desarrollo de cementos con menos clínker y puzolanas forma parte de un compromiso real con la sostenibilidad. Como muestra de ello, Yura construyó una planta fotovoltaica para abastecer su propia demanda energética y continuar reduciendo su huella ambiental.
«Aunque no hay normativa oficial para clasificar un cemento como ecoamigable, un menor contenido de clínker y la adición de puzolana reducen el impacto ambiental»
Adicionalmente, las empresas del gremio han suscrito el Acuerdo de Producción Más Limpia impulsado por el Ministerio de la Producción (PRODUCE) y el Ministerio del Ambiente (MINAM), focalizado en la reducción de residuos industrializados, economía circular y eficiencia térmica.
Perú: retos y desafíos específicos
A pesar de los avances locales e iniciativas gremiales, la industria cementera peruana enfrenta barreras estructurales al compararse con la vanguardia global:
- Ausencia de metas con validación científica (SBTi). Si bien los principales actores locales han trazado hojas de ruta voluntarias al 2030 y 2050, ninguna cementera peruana cuenta a la fecha con metas verificadas bajo el estándar de la iniciativa Science Based Targets (SBTi), lo cual podría ser una limitante para acceso a financiamiento verde internacional.
- Escala reducida en coprocesamiento y gestión de residuos. A pesar de contar con un marco normativo habilitante para la valorización energética, la tasa de sustitución térmica (TSR) promedio nacional se mantiene en niveles incipientes (<15%), distante de los promedios globales (40-80%). Esto responde a la falta de segregación formal de residuos municipales/industriales para producir combustible derivado de residuos (CDR), problemas de trazabilidad y trabas burocráticas en la tramitación de permisos ambientales (SENACE/PRODUCE).
- Limitaciones materiales y demanda del mercado. Aunque el uso de puzolanas naturales es la fortaleza histórica local, el Perú carece de escoria granulada de alto horno o cenizas volantes a escala industrial. Adicionalmente, en el segmento de autoconstrucción (que representa un porcentaje mayoritario del consumo nacional) e incluso en la demanda privada, existe una marcada preferencia por cementos tradicionales (Tipo I), lo que presiona el factor clínker global al alza.
- Inexistencia de infraestructura para captura de carbono. Dado que aproximadamente el 60% de las emisiones provienen de la descarbonatación química de la caliza, la carbono neutralidad real al 2050 requiere tecnologías de Captura, Uso y Almacenamiento de Carbono (CCUS). En el Perú no existen proyectos operativos, pilotos ni estudios de prefactibilidad geológica para el almacenamiento masivo de CO2.
La tarea pendiente
Para acelerar la transición climática y cerrar la brecha competitiva frente a los estándares internacionales, el sector público y privado deben priorizar las siguientes acciones:
- Validación científica y métricas verificables. Alinear e inscribir los compromisos de descarbonización de las cementeras peruanas ante SBTi, asegurando auditoría independiente y trazabilidad pública en métricas de intensidad de CO2, factor de clínker y consumo de energía renovable.
- Impulso a las compras públicas verdes. Exigir dentro de las licitaciones de grandes obras de infraestructura estatal (ProInversión, MTC, Ministerio de Vivienda) el uso de cementos con declaración ambiental de producto y baja huella de carbono, incentivando la demanda de materiales sostenibles.
- Modernización y desempeño normativo. Transicionar de normas técnicas peruanas prescriptivas hacia esquemas basados en el desempeño y durabilidad del concreto, facilitando la homologación y escalamiento masivo de cementos ternarios y de baja intensidad climática (como arcillas calcinadas LC3).
- Desarrollo de cadenas de valor para CDR y biomasa. Crear alianzas público-privadas que formalicen el pretratamiento de residuos sólidos e industriales para abastecer de CDR de calidad a los hornos cementeros, junto con la optimización logística de residuos agrícolas (cascarilla de arroz, bagazo).
- Apalancamiento en finanzas sostenibles. Canalizar capital mediante la taxonomía verde peruana y la emisión de bonos vinculados a la sostenibilidad registrados ante la SMV, destinados al financiamiento de reconversión tecnológica, calcinadores eficientes e infraestructura de captura de carbono a mediano y largo plazo.
Del anuncio voluntario a la competitividad real
«Sin una oferta masiva de cemento bajo en carbono respaldada por métricas auditables, los megaproyectos del mañana no serán un símbolo de desarrollo»
La neutralidad de carbono para el año 2050 no se alcanzará mediante compromisos declarativos ni campañas de reputación corporativa; exige transformar la matriz productiva y someter cada tonelada de cemento a la severidad de la validación científica. Mientras los referentes internacionales ya comercializan cementos net zero con dióxido de carbono capturado a escala industrial, Grupo UNACEM, Cementos Pacasmayo (Holcim) y Yura (Grupo Gloria) enfrentarían una encrucijada crítica: o asumen el liderazgo de una transición tecnológica audaz, o arriesgan su competitividad financiera, reputacional y de mercado.
La infraestructura que el Perú construya en los próximos años definirá la resiliencia del país ante la crisis climática. Sin una oferta masiva de cemento bajo en carbono respaldada por métricas auditables, los megaproyectos del mañana no serán un símbolo de desarrollo, sino un pasivo ambiental permanente. La descarbonización ha dejado de ser un pilar opcional de la responsabilidad social; es hoy la licencia indispensable para operar, financiarse y construir el futuro del Perú.