
El caso Diviso ya no puede explicarse como una sola sanción. A septiembre de 2026, tres sociedades vinculadas a Diviso Grupo Financiero han atravesado decisiones regulatorias diferentes: por un lado, Diviso Fondos SAF perdió su autorización de funcionamiento y Diviso Bolsa SAB permanece suspendida. Por otro lado, las acciones del holding fueron excluidas en marzo de este año del Registro Público del Mercado de Valores, a solicitud propia.
Cabe mencionar que el administrador de empresas José Fernando Romero Tapia es el fundador y líder de Diviso Grupo Financiero (creado en 2003 como NCF S.A.). Este profesional ganó notoriedad en 2024, en el marco de la reconfiguración regional de las bolsas de Lima, Santiago y Bogotá, que se fusionaron para la conformación del holding nuam. ¿Por qué? Porque en enero de 2024 reemplazó en la presidencia del Directorio de la Bolsa de Valores de Lima (BVL) a Claudia Cooper, quien desempeñó dicha posición desde 2019. Sin embargo, nueve meses después Romero tuvo que dejar el cargo inmediatamente después de la intervención de Financiera Credinka, una subsidiaria de Diviso, por parte de la Superintendencia de Banca y Seguros (SBS), que ocurrió el 19 de septiembre debido a un acelerado y grave deterioro de su solvencia y patrimonio.
El episodio más severo
El 22 de enero de este año la Superintendencia del Mercado de Valores (SMV) dispuso revocar la autorización de Diviso SAF por considerar que había efectuado, en los hechos, una oferta pública sin inscribir previamente los valores ni registrar el prospecto correspondiente.
El expediente reconstruye una operación de varios años. Según la SMV, entre 2019 y 2025 los instrumentos fueron colocados a más de 500 inversionistas. De una muestra analizada, la mayoría eran personas naturales sin experiencia previa en el mercado de valores, pese a que Diviso sostenía que se trataba de ofertas privadas.
Algunos denunciantes señalaron que fueron contactados cuando eran clientes de depósitos a plazo de Financiera Credinka, entonces integrante del mismo grupo económico que Diviso SAF y Diviso SAB. Ese elemento resultó determinante para concluir que existía un interés público que justificaba la aplicación del régimen de oferta pública.
«Tres sociedades vinculadas al Grupo Financiero Diviso atravesaron decisiones regulatorias diferentes. Son procesos jurídicamente distintos, pero juntos plantean una discusión sobre supervisión, riesgos y gobierno corporativo»
La posición de la SAF fue distinta. En su apelación sostuvo que no existía una infracción imputable, que las pruebas eran insuficientes y que la revocación resultaba desproporcionada. La SMV rechazó esos argumentos. “Un actuar diligente pudo ser detener la oferta”, señaló el regulador al evaluar qué podía haber hecho la administradora cuando conoció las características de los inversionistas a quienes estaban llegando los valores.
Diviso apeló el 11 de febrero y el procedimiento fue calificado como de alta complejidad. El 3 de julio, mediante Resolución N.° 074-2026-SMV/02, el superintendente Zósimo Juan Pichihua Serna declaró infundada la apelación y agotó la vía administrativa.
La resolución añade una dimensión especialmente sensible para la gobernanza. La SMV señala que los fondos de inversión de Diviso (Diviso Inversión en Acreencias – DIA, y Diviso Inversiones Corporativas – DIC) tenían entre sus partícipes a Diviso Grupo Financiero, Diviso SAF y, en DIC, Diviso SAB.
También documenta que DIC mantenía una proporción relevante de sus inversiones en préstamos a empresas del propio grupo y que ambos fondos de inversión compraron acciones emitidas por la propia BVL, principalmente a contrapartes vinculadas a Diviso.
«La SMV sostiene que existió una actuación concertada de empresas del mismo grupo (Diviso) orientada a eludir las reglas de oferta pública»
Sobre esa base, la autoridad sostuvo que existió una actuación concertada de empresas del mismo grupo orientada a eludir las reglas de oferta pública. Se trata de una conclusión administrativa sobre la operación investigada.
Diez años atrás
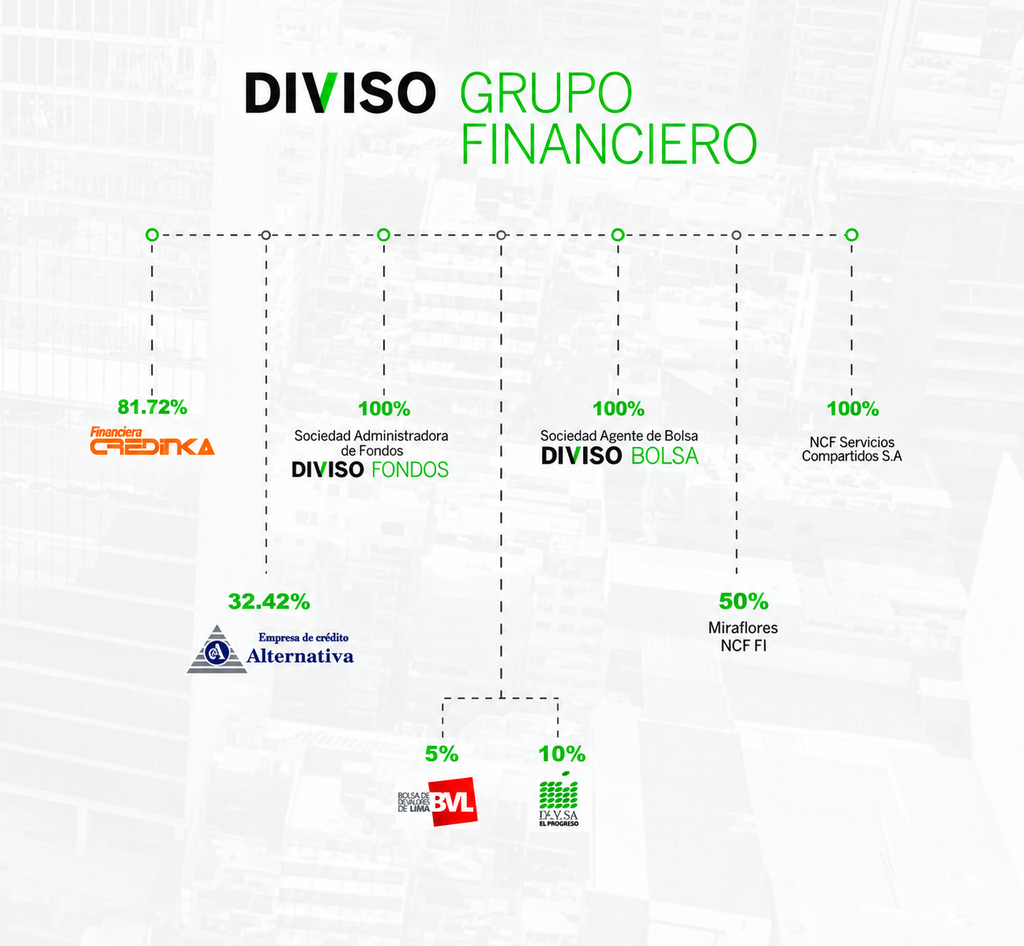
En el documento Análisis y Discusión de la Gerencia al 31 de marzo de 2016, emitido por Diviso Grupo Financiero S.A., se señalaba que —a tal fecha— contaba con las siguientes empresas subsidiarias:
- Financiera Credinka S.A. (87.2%)
- CRAC Cajamarca S.A. (87.2%)
- Diviso Fondos SAF S.A. (99.9%)
- Diviso Bolsa SAB S.A. (99.9%)
- NCF Consultores S.A. (98.9%)
- NCF Servicios Compartidos S.A. (99.9%)
Adicionalmente Diviso contaba con participación accionaria en las siguientes empresas:
- Bolsa de Valores de Lima S.A.
- EDPYME Alternativa S.A.
- Bolsa de Productos de Chile – Bolsa de Productos Agropecuarios S.A.
Adicionalmente, el 8 de febrero de 2016 Diviso presentó a la Superintendencia de Banca y Seguros (SBS) una solicitud para obtener la autorización de Organización y Funcionamiento de la Compañía de Seguros Trevia S.A., como subsidiaria de Diviso Grupo Financiero S.A. y que estaría a cargo de Carlos Izaguirre Castro.
Más que una sanción, un precedente
Esta resolución de la SMV tiene un alcance que trasciende a Diviso. Durante los últimos meses, el debate regulatorio se había concentrado en la conveniencia de establecer mayores estándares para los fondos privados y las gestoras que operan fuera del régimen tradicional de oferta pública. La propia SMV publicó en enero de este año un aviso extraordinario recordando que las ofertas privadas no están bajo su supervisión y que los inversionistas carecen de la protección administrativa que existe en el mercado público.
Ahora el regulador envía un mensaje adicional: No basta con que una operación sea presentada como privada. Si en los hechos reúne las características de una oferta pública, deberá cumplir con todas las obligaciones legales de transparencia e inscripción.
«La discusión sobre fondos privados ha dejado de ser únicamente jurídica y se ha convertido en una cuestión de gobernanza»
El segundo frente: Diviso Bolsa
Mientras la responsabilidad atribuida a Diviso SAF quedó firme en sede administrativa, el caso de Diviso Bolsa SAB continuará siendo evaluado bajo una nueva formulación jurídica. Por ello, la situación de la SAB es diferente.
La SMV distingue así entre el análisis material de los hechos y la necesidad de que toda sanción respete estrictamente el principio de legalidad.
En mayo de 2025, la SMV impuso a Diviso Bolsa SAB una multa de 100 UIT —entonces equivalente a S/ 420,000— por tres infracciones calificadas como muy graves, entre ellas haber participado como colocador en ofertas que la autoridad consideró públicas sin que los valores estuvieran inscritos. Sin embargo, el 3 de julio de 2026 la propia SMV anuló esa sanción al resolver parcialmente a favor de la apelación presentada por la SAB y ordenó retrotraer el procedimiento a la etapa previa a la formulación de cargos. La decisión no absolvió a la compañía sobre el fondo de los hechos investigados.
«La SMV aplicó una sanción a Diviso Bolsa supuestamente por tres faltas graves pero luego la anuló parcialmente»
La autoridad consideró que existía un problema de tipicidad en la imputación y dispuso que el procedimiento continúe respetando el debido proceso: la SMV deberá reformular jurídicamente la imputación si pretende continuar el procedimiento.
Pero la SAB tiene otro problema regulatorio independiente. Su autorización permanece suspendida por no haberse acreditado, a criterio de la SMV, la solvencia económica necesaria de quienes buscaban convertirse en sus principales accionistas.
La suspensión de Diviso Bolsa no se originó en un déficit patrimonial de la SAB, sino en su estructura accionaria. En julio de 2025, la SMV suspendió su autorización después de concluir que no se había acreditado la solvencia económica de ocho accionistas (Yésica Del Carpio, Nicole Espinoza, Evely Herrera, Esperanza Livelli, Julio Peraltilla, Diego Rodríguez, Miguel Rodríguez y Emma Rojas) que juntos concentraban el 71% del capital. La medida ocurrió después de que Diviso Grupo Financiero aprobara transferir sus participaciones en la SAB.
Al mes siguiente, en agosto de 2025, Diviso solicitó autorización para una nueva reestructuración accionaria mediante unas transferencias que terminarían elevando las participaciones proyectadas de Catalina Rabinovich Woloshin de 10% a 49% y de Julio César Kanashiro Tome de 10% a 43%. Sin embargo, la SMV rechazó esta solicitud.
Desde entonces, la suspensión ha sido prorrogada sucesivamente y permanece vigente mientras no se subsane la observación regulatoria. La BVL y la Cavali precisaron que la medida alcanza hasta el 13 de octubre, salvo que antes se acredite la solvencia exigida. Por lo tanto, a la fecha Diviso SAB sigue figurando entre las sociedades agentes de bolsa, pero su autorización continúa suspendida.
¿Hasta dónde llega el Directorio?
Aquí aparece la pregunta de gobierno corporativo. No existe, en las resoluciones revisadas, una atribución de responsabilidad personal sobre quienes se han desempeñado como directores de Diviso Grupo Financiero por los hechos sancionados a la SAF, entre los cuales están José Fernando Romero Tapia (desde diciembre de 2004), Richard Webb Duarte (desde abril de 2012) y Carolina Palacios Cisneros (entre abril de 2022 y noviembre de 2024).
«¿Qué mecanismos de supervisión existían en el Directorio de Diviso Grupo Financiero para identificar riesgos regulatorios y conflictos derivados de operaciones entre empresas relacionadas?»
Tampoco corresponde confundir este caso con antecedentes anteriores del holding: por ejemplo, en 2023 Diviso Grupo Financiero recibió una multa de 1.70 UIT por presentar tardíamente sus estados financieros consolidados auditados de 2022, sanción que la propia empresa comunicó haber pagado.
Eso no elimina la cuestión de gobernanza. La propia resolución de la SAF conecta operaciones entre distintas sociedades del grupo, fondos administrados y Credinka. La pregunta, por lo tanto, no es si el Directorio ya fue declarado responsable —no lo ha sido— sino qué mecanismos de supervisión existían para identificar riesgos regulatorios y conflictos derivados de operaciones entre empresas relacionadas.
El tiempo también importa. Ricardo Gallo, presidente del Consejo Directivo de la Asociación Peruana de Factoring (APEFAC) y gerente general de INANDES, cuestionó en un medio local la demora del procedimiento: “Una apelación no puede demorar seis meses”. Por su parte, Álvaro Castro, de Damma Legal Advisors, recordó que, agotada la vía administrativa, la SAF solo puede intentar revertir la decisión ante el Poder Judicial. Hasta el cierre de esta actualización, Sustenia no encontró evidencia pública verificable de que esa demanda haya sido presentada.
El siguiente hito tiene fecha
Para el 13 de octubre próximo deberá definirse si Diviso SAB acredita las condiciones exigidas para levantar su suspensión o enfrenta una nueva decisión de la SMV.
El caso Diviso deja así de ser únicamente una controversia sobre ofertas públicas y privadas. Se convierte en una prueba sobre cómo un grupo financiero -cuyo líder llegó a ocupar la presidencia de la BVL- identifica, escala y controla riesgos que atraviesan varias de sus sociedades. Y esa discusión continuará incluso después de que terminen los procedimientos administrativos.